






水下机器人:海洋经济扩张下的智能装备爆发
 0
 0
核心摘要
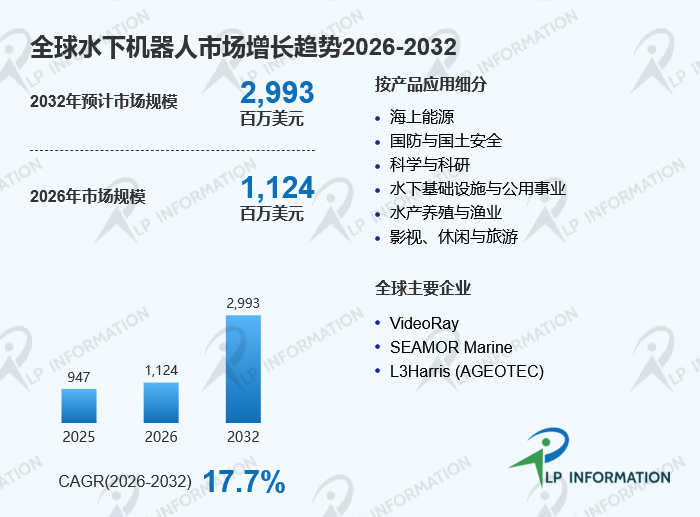
水下机器人是一种能够在水面以下无人运行,并执行观察、测绘、检查、取样、作业干预和环境监测任务的机器人系统。它的核心价值在于替代人工潜水,在深水、污染水域和强流环境中完成高风险作业。LP Information(路亿市场策略)数据显示,2025年全球水下机器人市场规模约为9.47亿美元,预计2032年达到29.93亿美元,2026至2032年期间年复合增长率约为17.7%。2025年全球产量约5.01万台,平均售价约1.93万美元。产品分为遥控水下机器人、自主水下机器人、水下滑翔机和混合式水下机器人。海上能源、国防与国土安全和科学科研是主要应用领域。VideoRay、SEAMOR Marine、L3Harris(AGEOTEC)是便携式产品的代表企业。当前行业的核心变化在于:竞争重点正从最大下潜深度转向续航能力、自主控制水平和智能识别能力,水下机器人正在从单一功能设备向模块化、多模式平台演进。
一、产品定义与市场规模
水下机器人是一套集成了耐压结构、推进系统、导航定位、水下通信和任务传感器的复杂装备。按照运行和控制方式,它可以分为三类。遥控水下机器人通过脐带缆与水面控制平台连接,由操作人员实时控制并持续传输视频和传感器数据。自主水下机器人不依赖物理缆线,按照预设航线自主完成测绘和数据采集。水下滑翔机通过调节浮力并利用水动力滑翔,适合长航时和大范围海洋观测。混合式水下机器人兼具两种能力,可以先自主搜索,再切换为实时精细作业模式。
LP Information(路亿市场策略)数据显示,2025年全球水下机器人市场规模约为9.47亿美元。预计2032年达到29.93亿美元。2026至2032年期间复合年增长率约为17.7%。2025年全球产量约5.01万台,平均售价约1.93万美元。行业毛利率通常在25%到50%之间,标准化便携设备毛利率偏低,深水工作级和军用定制系统毛利率较高。
二、竞争格局与产品逻辑
全球水下机器人市场的竞争主体呈现明显的分层结构。在便携式、观察级和轻作业级产品市场,VideoRay、SEAMOR Marine、L3Harris(AGEOTEC)、Saab Seaeye、深之蓝、Deep Trekker和Blue Robotics具有较强影响力。这些企业的产品单价相对较低,客户群体广泛,包括水产养殖、救援、检查和影视制作。
在深水、工作级和项目定制型设备市场,Oceaneering International、TechnipFMC、Forum Energy Technologies、株洲中车时代电气旗下SMD、Kystdesign和山东未来机器人是主要参与者。这些企业的产品需要适应深水高压环境,通常配备机械手和液压动力单元,单台价值可达数百万美元。
自主水下系统领域则由Kongsberg、Huntington Ingalls Industries、General Dynamics Mission Systems和Teledyne Technologies主导。这些企业的产品面向水文测绘、科学研究和国防任务,对导航精度和自主控制能力要求较高。
从产品趋势看,模块化设计正在成为主流。用户希望同一台设备可以通过更换任务模块完成不同作业,而不是为每种任务单独采购设备。深圳市鳍源和深圳潜行创新推动了紧凑型专业设备在水下检查、养殖和影像市场的普及,降低了水下机器人的使用门槛。
三、技术难点与工程约束
水下机器人的技术挑战集中在通信、导航和能源三个层面。
水下通信是根本性的制约因素。无线电波在水下衰减很快,设备主要依靠声学通信。声学通信的带宽低、延迟大,难以支持高容量数据传输和实时控制。这意味着自主水下机器人在执行任务时无法持续与操作人员交互,必须依靠自身的判断能力。声学通信在浅水、多径干扰和强噪声环境下的可靠性也会下降。
导航定位是另一个难点。GPS信号无法穿透水面,水下设备主要依靠惯性导航和声学定位。惯性导航的误差会随时间累积,需要定期上浮获取GPS修正。在深水、冰下或缺乏声学基准设施的区域,定位精度可能显著下降。这对海底测绘和管道检查任务的影响尤为直接。
能源约束决定了自主水下机器人的作业时长。电池能量密度有限,设备同时使用高功率声呐、照明和机械作业装置时,续航时间会明显缩短。水下滑翔机通过浮力调节实现长航时观测,但它无法搭载高功耗传感器,任务能力有限。海水腐蚀、高压、生物附着和强流等环境因素会提高维护要求,降低设备可用率。
四、区域格局与应用场景
从应用领域看,海上能源是最大的下游市场。水下机器人用于海底管道和电缆测绘、海上平台检查、水下井口和阀门作业、海上风电基础检查以及泄漏检测。主要客户包括Shell、BP、Equinor、TotalEnergies和Petrobras。海上风电建设的扩张正在产生新的需求——风机基础和海底电缆的检查需要频繁的水下作业。
国防与国土安全是第二大应用领域。产品用于水雷探测与处置、港口保护、爆炸物处理、情报侦察和船体检查。各国海军现代化和无人海洋装备建设的投入在持续增加。
科学科研领域,水下机器人承担海底地形测绘、热液喷口探测、生物取样和极地研究等任务。水下基础设施与公用事业领域,产品用于检查水坝、水库、核电冷却水系统和市政供水设施。水产养殖与渔业领域,水下机器人可以检查网箱和锚泊系统,监测鱼类健康,减少潜水员作业风险。
从区域分布看,北美和欧洲是传统市场,亚太地区的增长动力来自中国、日本和韩国的海洋工程投资和国防采购。
五、趋势展望
水下机器人行业的中期走向受三重力量驱动。第一,海上油气开发、海上风电建设和海底电缆铺设的持续扩张,需要大量水下测绘、检查和维护作业。第二,各国海军现代化和水雷对抗能力的建设,正在推动军用无人水下平台的采购。第三,电池、声学通信、惯性导航和人工智能技术的进步,正在提升设备的续航时间、自主能力和数据质量,同时减少对大型水面支持船舶的依赖。
对行业参与者而言,核心竞争力正在从单一的下潜深度指标,转向续航能力、载荷能力、自主控制水平、导航精度、智能识别和全球售后服务能力的综合比拼。软件和算法的重要性在上升。