






工业用声光信号设备市场稳步扩张:4.5%年增速背后的工厂安全与设备状态指示需求
 0
 0
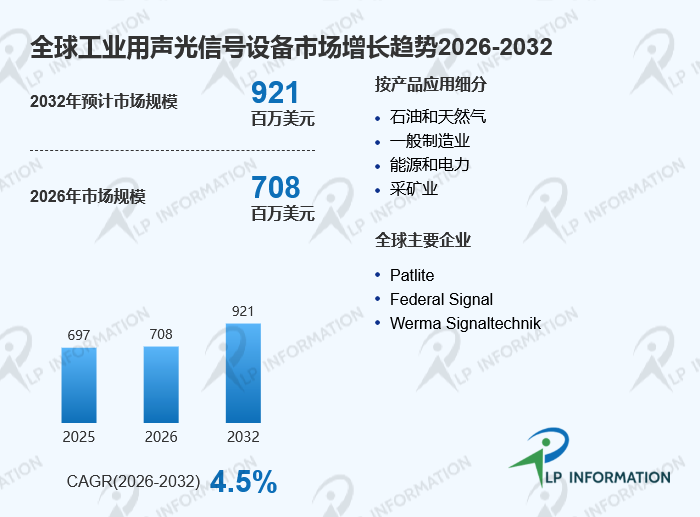
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球工业用声光信号设备市场规模约为6.97亿美元,预计到2032年市场规模将达到9.21亿美元,2026年至2032年期间年复合增长率(CAGR)约为4.5%。本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、工业用声光信号设备定义及行业概况
工业用声光信号设备是指应用于工业生产环境中,通过灯光、声音或两者结合的方式,对设备运行状态、异常情况、安全风险以及生产流程变化进行提示和警示的工业控制辅助设备。该类产品主要包括信号塔灯、工业警示灯、声光报警器、蜂鸣器、电子音报警装置、防爆报警器、频闪灯以及具备通信功能的智能信号终端等。
与普通照明或消费电子报警设备不同,工业声光信号设备需要适应复杂工业环境,通常具备高亮度、高声压、防尘、防水、防爆、耐腐蚀、抗震动以及长时间连续运行等特点。2025年全球工业用声光信号设备产量约为958.47万台,平均售价约为74.3美元/个。随着智能工厂、工业自动化和安全生产体系持续完善,该类产品已经从传统报警部件逐渐发展为工业现场信息交互的重要组成部分。
二、竞争态势:国际品牌占据高端市场,本土企业加速突破
全球工业用声光信号设备市场呈现多层次竞争格局。国际企业凭借长期技术积累、品牌影响力以及全球销售网络,在高端制造、能源、化工、轨道交通和危险环境应用领域占据较强优势。代表企业包括Patlite、Federal Signal、Werma Signaltechnik、E2S Warning Signals、Eaton、Rockwell Automation、Honeywell、Schneider Electric、Siemens、Emerson Electric、Pepperl+Fuchs等。
欧美及日本企业主要聚焦高可靠性产品、高防护等级产品以及复杂工业场景解决方案,例如防爆声光报警系统、工业网络连接设备和智能状态指示系统。这些企业通常拥有较完善的认证体系,能够满足石油天然气、化工、电力等行业严格要求。
与此同时,中国及亚洲地区企业正在快速提升市场竞争力。以上海南华机电有限公司、浙江南州科技有限公司等为代表的本土厂商,通过成本优势、快速交付能力和本地化服务体系,在标准化工业警示灯、信号塔灯以及自动化设备配套市场中不断扩大份额。未来市场竞争将不仅集中于价格,更将围绕产品可靠性、智能化水平、认证能力和定制服务能力展开。
三、产品结构与需求场景:智能化、多功能化成为主要发展方向
从产品类型来看,工业用声光信号设备主要分为视觉信号设备、声音信号装置以及视听信号设备三大类别。视觉信号设备以LED信号灯、警示灯、旋转灯和信号塔灯为主,主要用于设备状态显示和生产流程提示;声音信号装置包括蜂鸣器、警号、扬声器报警器等,主要用于异常提醒和安全预警;视听信号设备则通过灯光和声音同步输出,提高复杂环境下的信息传递效率。
从应用领域来看,一般制造业仍是最大的需求来源之一。汽车制造、电子制造、半导体设备、机器人生产线、包装机械、物流自动化设备等领域大量采用工业声光信号设备,用于设备运行状态管理和异常报警。
在石油天然气、化工、矿山、电力等高风险行业,产品需求更加关注防爆认证、防护等级和长期稳定运行能力。随着工业设备联网化发展,声光信号设备正在向智能终端方向升级,通过工业通信协议、远程控制、状态反馈和数据采集功能,实现与工业控制系统、MES系统以及工业物联网平台的连接。
四、区域布局与市场机会:亚洲制造升级带动新增需求
从区域市场来看,北美、欧洲和亚太地区是全球工业用声光信号设备的主要市场。北美地区工业自动化水平较高,能源、航空航天、汽车制造和过程工业对高可靠性报警设备需求稳定。同时,美国制造业回流、工业安全法规强化以及自动化投资增加,为市场提供持续增长动力。
欧洲市场更加重视工业安全标准和环保要求,德国、法国、英国等国家拥有较成熟的工业体系,对高质量工业信号设备和智能化产品保持稳定需求。欧洲企业在防爆、安全认证以及工业控制系统集成方面具有较强优势。
亚太地区尤其是中国、日本、韩国和印度,是未来市场增长的重要区域。中国制造业升级、智能工厂建设以及新能源产业扩张,为工业声光信号设备创造了大量应用机会。印度及东南亚地区制造业投资增加,也推动自动化设备配套需求提升。
此外,美国关税政策变化以及全球供应链调整正在影响工业信号设备产业布局。部分企业开始优化供应链结构,通过区域化生产、增加本地库存和建立多区域供应体系降低贸易风险。
五、产业链与价值分布:核心技术向电子化和智能化集中
工业用声光信号设备产业链覆盖电子元器件、结构件制造、产品设计、装配测试以及终端应用多个环节。上游主要包括LED芯片、控制芯片、蜂鸣片、扬声器、通信模块、电路板、塑胶材料、金属结构件、防爆材料、连接器以及密封件等。
中游企业负责产品设计、光学系统开发、声学结构设计、电路控制、机械加工、装配测试和认证检测。标准化产品制造流程相对成熟,而高端防爆产品、智能信号设备和工业网络产品则需要更强的研发能力和质量控制体系。
下游应用主要覆盖自动化设备制造商、系统集成商、工业企业以及能源基础设施运营商。产业价值正在从简单硬件制造向智能控制、系统集成和行业解决方案方向转移。具备自主研发能力、认证体系和快速定制能力的企业,在产业链中的议价能力更强。
六、监管环境与进入壁垒:认证体系提高行业门槛
工业用声光信号设备广泛应用于安全生产领域,因此受到各国工业安全标准和认证体系约束。不同应用领域对产品防护等级、电气安全、防爆性能、电磁兼容性以及环境适应能力提出不同要求。
欧美市场通常要求产品符合相关工业安全认证,例如防爆区域使用产品需要满足相应防爆标准;能源、化工等行业客户也会对产品可靠性、寿命周期和质量管理体系提出严格要求。
行业进入壁垒主要体现在技术研发、认证资质、供应链管理和客户资源积累等方面。普通信号灯产品进入门槛相对较低,但高端防爆报警设备、智能联网设备以及大型工业项目配套产品,需要企业具备长期技术积累和行业经验。
七、未来演进趋势:从报警设备向工业智能节点发展
未来,工业用声光信号设备将继续向LED化、低功耗、模块化、智能化方向发展。传统机械式灯具和单一报警器将逐渐被高亮LED、多功能组合模块以及可编程智能设备替代。
随着工业互联网和智能制造深入推进,声光信号设备将进一步融合无线通信、边缘计算、远程诊断和数据管理功能,实现设备状态实时反馈和预测性维护。同时,新能源、半导体、机器人、智能物流等新兴产业的发展,也将扩大工业信号设备的新应用空间。
总体来看,工业用声光信号设备属于工业自动化和安全生产体系中的基础产品。未来市场增长将主要来自制造业智能升级、高风险行业安全投入增加以及工业数字化建设推进。具备技术创新能力、全球认证能力和综合服务能力的企业,有望在行业升级过程中获得更大的发展空间。