






全球油井管(OCTG)市场稳步扩张,高端化与深层油气开发推动行业升级
 0
 0
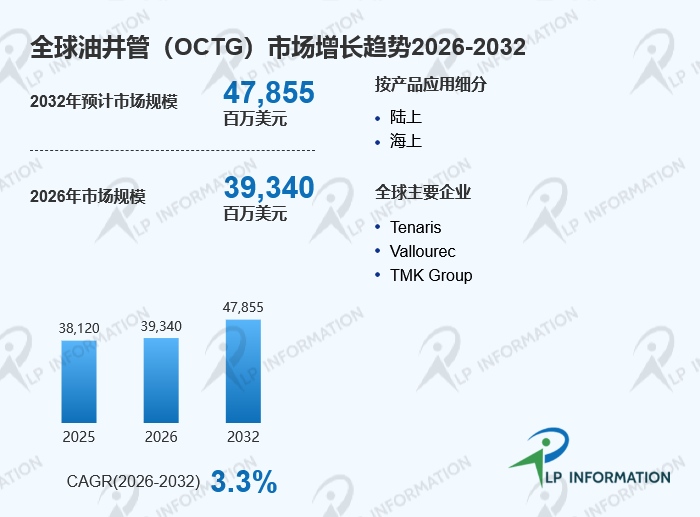
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球油井管(OCTG,Oil Country Tubular Goods)市场规模约为381.2亿美元,预计2032年达到478.55亿美元,2026-2032年期间年复合增长率(CAGR)约为3.3%。2025年全球油井管产量约为1417万吨,全球平均市场价格约为2750美元/吨。作为石油天然气勘探开发过程中不可替代的关键材料,油井管广泛应用于钻井、完井、采油和采气环节,其性能直接影响油气井安全性、生产效率以及长期运行稳定性。
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
随着全球能源安全需求提升、传统油气资源开发持续推进,以及页岩油气、深海油气和非常规能源开发规模扩大,油井管市场保持稳定增长。同时,油气开发环境不断复杂化,推动行业从传统钢管制造向高强度、高耐腐蚀、高可靠性方向发展。
油井管定义:油气开采过程中的核心井下结构材料
油井管是石油和天然气勘探开发过程中使用的专用钢管产品总称,主要用于构建井筒结构、输送地下油气资源以及保障钻井过程稳定运行。由于油气井通常面临高温、高压、腐蚀性介质以及复杂地层环境,油井管需要具备较高的机械强度、抗挤压能力、密封性能和耐腐蚀性能。
按照用途划分,油井管主要包括套管、油管和钻杆三大类别。套管主要用于支撑井壁、防止井眼坍塌,并隔离不同地层,保证井筒长期稳定;油管安装于套管内部,负责将地下原油和天然气输送至地面;钻杆则主要用于钻井阶段,通过传递扭矩和输送钻井液完成井眼施工。
油井管通常采用无缝钢管制造,并经过热处理、螺纹加工和性能检测等工艺,以满足不同油气田环境需求。对于深井、超深井、海洋油气以及含硫油气资源开发项目,高强度钢级、抗硫化氢腐蚀材料以及高密封螺纹连接技术成为重要发展方向。
竞争态势:国际钢管企业占据高端市场,中国企业持续提升竞争力
全球油井管市场具有较高技术门槛和明显区域竞争特点,主要企业包括Tenaris、Vallourec、TMK Group、日本制铁、U.S. Steel Tubular Products、ArcelorMittal、宝山钢铁、天津钢管集团、江苏常宝钢管等。
国际企业长期深耕油气装备领域,在高端油井管制造、特殊钢种开发以及螺纹连接技术方面拥有较强优势。其中,Tenaris、Vallourec等企业在全球大型油气项目中具有较高市场认可度,产品覆盖深井、海洋油气和复杂工况应用。
日本制铁、JFE等企业依靠先进钢铁制造技术,在高性能合金钢、精密加工和质量控制方面具备优势。欧美企业则凭借品牌积累和全球服务网络,在北美、中东等主要油气区域保持较强竞争力。
近年来,中国油井管企业快速发展,宝钢、衡阳华菱钢管集团、天津钢管集团、常宝钢管等企业不断提升高钢级产品研发能力,并积极进入海外油气项目供应体系。随着国产钢材质量提升,中国企业正在从规模制造向高端产品竞争转型。
产品结构与需求场景:深井、海洋和非常规油气成为主要增长方向
从制造工艺来看,油井管主要分为无缝管和焊接管。无缝管由于具有较高强度和可靠性,在油气井套管、油管等关键领域应用更广,尤其适用于高压、高温和复杂地质环境。
从产品类型来看,套管、油管和钻杆构成油井管市场主体。其中,套管需求占比较高,因为每口油气井均需要多层套管结构保障井壁稳定。随着钻井深度增加,高强度套管需求持续提升。
按照钢级与性能划分,普通钢级产品主要应用于常规油气田,而高强度钢级、耐腐蚀合金钢级以及抗硫化氢钢级产品主要服务于深层油气、海洋油气和高腐蚀环境。
从应用领域来看,陆上油气开发仍是油井管最大的应用市场,尤其是美国页岩油、中国深层油气以及中东传统油气资源开发持续提供需求支撑。与此同时,海上油气开发对高性能油井管需求不断增加,特别是在深海、高压油气田开发过程中,对材料性能提出更高要求。
区域布局与市场机会:北美、中东和亚太成为核心需求区域
全球油井管市场呈现明显的区域化特点。北美地区是重要需求市场之一,美国页岩油气产业的发展推动了大量水平井和压裂井建设,对套管、油管以及高强度钻杆形成持续需求。
中东地区拥有丰富油气资源,沙特、阿联酋、卡塔尔等国家持续推进油气产能扩张,对耐高温、高压力以及长寿命油井管产品保持稳定需求。此外,中东地区部分油气田开发周期较长,对高可靠性井下材料需求较高。
亚太地区近年来成为增长较快的市场。中国持续推进深层油气、海洋油气和非常规能源开发,对高端油井管需求不断增加。印度、东南亚等国家随着能源需求增长和油气投资增加,也为市场带来新的发展空间。
欧洲市场整体油气产量相对有限,但部分国家仍保持能源安全投资,对特殊环境油井管和高性能钢材存在一定需求。
产业链与价值分布:钢铁材料与技术服务决定产品竞争力
油井管产业链主要包括钢铁原材料供应、管材制造、深加工以及油气开发应用环节。
上游主要涉及铁矿石、焦煤、合金元素以及特殊钢材料供应。由于高端油井管需要满足强度、韧性和耐腐蚀要求,因此合金材料比例和钢材质量控制对产品性能影响较大。
中游为油井管生产企业,涵盖炼钢、轧制、热处理、无损检测、螺纹加工以及表面处理等环节。其中,高端产品竞争重点不仅在钢管制造,还包括特殊螺纹连接技术、质量检测体系以及工程服务能力。
下游主要为石油公司、天然气开发企业和油田服务商。由于油井管直接影响油气井安全运行,客户通常对供应商资质、产品认证和项目经验具有较高要求。
未来,行业价值将逐步向高性能材料研发、数字化质量控制以及综合技术服务方向集中。
监管环境:安全标准与低碳趋势影响行业发展方向
油井管作为石油天然气生产的重要安全部件,受到严格行业标准监管。国际市场普遍采用API 5CT等标准,对钢管尺寸、机械性能、化学成分以及检测要求进行规范。
随着全球对油气生产安全要求提升,各国不断加强油井设备质量监管。高温、高压和含硫油气开发项目,对油井管抗腐蚀和可靠性提出更严格要求。
与此同时,能源转型背景下,油气行业正在提高开发效率和降低生产过程中的环境影响。未来,油井管企业需要关注材料利用效率、生产过程节能以及产品生命周期管理,以适应更加严格的环保要求。
进入壁垒与未来演进:高性能材料和智能制造成为竞争核心
油井管行业具有较高进入壁垒,主要体现在技术研发、生产设备、认证体系和客户资源等方面。
首先,高端油井管需要具备复杂材料设计和制造能力,企业需要长期积累钢种研发、热处理工艺和质量控制经验。其次,大型油气企业通常采用严格供应商认证体系,新进入企业需要较长时间建立市场信任。
未来,全球油井管行业将呈现以下发展趋势:
第一,高性能化趋势明显。随着深井、超深井和海洋油气开发增加,高强度、耐腐蚀和抗极端环境产品需求将持续提升。
第二,智能制造加速应用。数字化生产、在线检测和智能质量管理将帮助企业提高产品一致性和生产效率。
第三,服务模式不断升级。油井管企业将从单纯材料供应向技术支持、现场服务和整体井筒解决方案方向发展。
第四,全球供应链持续调整。受贸易政策、能源安全和区域制造布局影响,企业将在北美、中东、亚洲等区域优化生产和供应网络。
总体来看,全球油井管市场将在能源需求、油气投资和技术升级推动下保持稳定发展。未来,具备高端材料研发能力、全球供应体系以及综合服务能力的企业,将在行业竞争中占据更重要的位置。