






全球供暖用热膨胀罐市场规模、供需缺口、各梯队占有率及存量份额分析报告
 0
 0
一、定义与范畴:供暖系统的“压力稳定核心部件”
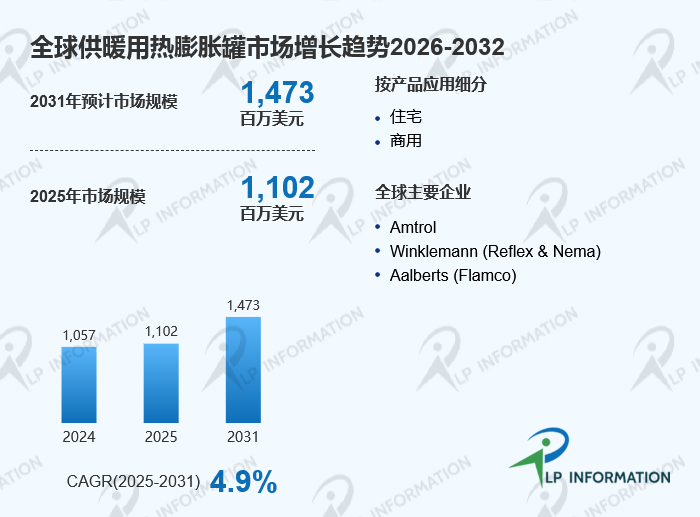
热膨胀罐是供暖系统,尤其是封闭式系统中的关键功能部件。随着系统水温变化,水的体积会发生膨胀和收缩,热膨胀罐通过内部气囊的压缩与释放,在工质温度升高时吸收膨胀体积、防止系统压力过快上升,在温度降低、体积收缩时向系统补充液体、防止压力过快下降,从而减少补水次数、保障系统稳定运行。其核心价值在于维持供暖系统压力平衡、延长设备寿命并提升运行安全性。从产品形态看,热膨胀罐可分为小型、中等与大型,分别适用于住宅、商用及大型供暖系统。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球供暖用热膨胀罐市场规模约为11.02亿美元,预计2031年将达到14.73亿美元,2025—2031年期间年复合增长率约为4.9%。
二、竞争态势:头部集中度较高,前五大厂商占据超64%份额
全球供暖用热膨胀罐市场呈现“头部集中度较高、专业厂商主导”的竞争格局。根据LP Information(路亿市场策略)的调研,Amtrol、Winkelmann(Reflex & Nema)、Aalberts(Flamco)、IMI Pneumatex、Swan Group(Flexcon Industries & GWS)等企业构成主要参与者。2023年,前五大制造商占比超过64%,市场集中度较高。 此外,Zilmet(Gitral)、远华股份、CIMM、铭泉水暖设备、Varem、Elbi S.p.A.、Zilio Industries(Aquasystem)、天扬机电、Pentair、Wessels Company、Ibaiondo、EDS Global、Aquasky、John Wood Co等企业也在特定区域或细分领域具备差异化优势。竞争焦点集中在产品可靠性、气囊寿命、能效表现与智能监控能力,具备核心气囊材料与系统集成能力的企业占据主导地位。
三、产品结构与需求场景:小型与中型主导,住宅与商用双轮驱动
按产品类型划分,供暖用热膨胀罐可分为小型、中等与大型。小型产品主要服务于住宅供暖系统,中等与大型产品则适用于商用建筑与大型供暖系统。从下游应用看,住宅是最大的需求场景,受全球供暖设备普及率提升与老旧系统更新推动;商用紧随其后,商业建筑、医院、学校与工业设施的供暖系统对热膨胀罐的可靠性与寿命提出更高要求。整体需求结构呈现“住宅刚需+商用升级”的双重特征。根据LP Information(路亿市场策略)的分析,随着智能监控功能的热膨胀罐与供暖系统其他部分配合使用,系统整体效率有望进一步提升。
四、区域布局与机会:欧洲领跑,亚太增长潜力显著
区域分布上,欧洲尤其是北欧国家和中东欧地区是最大的供暖用热膨胀罐市场,2023年欧洲市场占比约40%,寒冷的冬季与高建筑节能环保要求推动供暖系统普及,热膨胀罐在住宅和商业建筑中应用广泛。北美市场受供暖设备更新与能效标准推动,需求稳定。随着中国、印度等国家城镇化进程推进,供暖需求不断增长,尤其是在中国北方地区,热膨胀罐市场潜力巨大。预计未来六年(2024-2030年),亚太地区的CAGR将是所有地区中最高的,达到5.9%。 中东及非洲市场尚处于培育期,但海湾地区国家在建筑与供暖投资推动下逐步释放需求。LP Information(路亿市场策略)的区域调研表明,欧洲与亚太合计占据全球市场份额的半数以上,美国关税政策及各国多样化应对措施对供应链韧性与区域竞争结构产生深远影响。
五、产业链与价值分布:上游气囊材料与下游供暖渠道共同决定价值分配
产业链上游主要包括气囊材料、碳钢/不锈钢壳体、法兰与连接件、压力传感器与控制系统供应商,其中气囊材料与壳体焊接工艺是价值最集中的环节,直接决定热膨胀罐的寿命、密封性与压力稳定性。中游为热膨胀罐制造与系统集成厂商,核心竞争力在于气囊设计、壳体耐压工艺与智能监控功能。下游应用覆盖住宅、商用供暖系统及工业设施,客户对产品可靠性、维护成本与系统兼容性提出严苛要求。根据LP Information(路亿市场策略)的产业链调研,具备核心气囊材料自研能力与供暖系统集成经验的厂商能够获取更高毛利。 整体来看,产业链价值正从“设备销售”向“设备+智能监控+运维服务”迁移。
六、监管环境:建筑节能标准与供暖规范共同构筑合规底座
监管环境是供暖用热膨胀罐需求的核心驱动力。欧洲对建筑节能环保要求较高,供暖系统能效标准推动热膨胀罐在住宅和商业建筑中广泛应用。各国对供暖系统安全与压力容器的规范日益严格,推动产品向高可靠性、长寿命与智能化方向升级。LP Information(路亿市场策略)的监测显示,全球主要经济体在建筑节能与供暖安全方面的法规更新频率明显加快,监管趋严与能效要求共同构成了市场增长的刚性底座。
七、进入壁垒与未来演进:气囊、工艺与渠道构成三重护城河
进入供暖用热膨胀罐市场面临气囊、工艺与渠道三重壁垒。气囊层面,橡胶配方与隔膜设计需要长期技术积累;工艺层面,壳体焊接、耐压测试与防腐处理门槛较高;渠道层面,与供暖设备制造商、安装商及分销商的长期合作关系构成软性壁垒。根据LP Information(路亿市场策略)的预测,未来五年全球供暖用热膨胀罐市场将保持稳健复合增长,主要演进方向包括:一是智能化,集成压力监测与远程告警功能提升系统运维效率;二是高效化,优化气囊设计与壳体结构降低能耗;三是集成化,与供暖设备制造商合作提供一体化解决方案;四是国产替代加速,国内企业在气囊材料与制造工艺领域持续突破。整体而言,供暖用热膨胀罐正从“压力稳定部件”向“智能供暖系统核心节点”演进,在建筑节能与舒适供暖中扮演愈发关键的角色。