






环境监测+工业过程分析需求升温,气相色谱传感器凭什么年增7.4%?
 0
 0
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球气相色谱传感器市场规模约为36.98亿美元,预计2032年达到60.67亿美元,2026—2032年复合增长率为7.4%。2025年全球气相色谱传感器产量约25万台,平均市场价格约1.5万美元/台,单条生产线月产能约310台,行业毛利率约36%。气相色谱传感器主要承担分离后化合物的检测和定量任务,产品包括FID、TCD、ECD、PID等类型。制药、化工、食品、环境监测和石油化工仍是主要应用领域。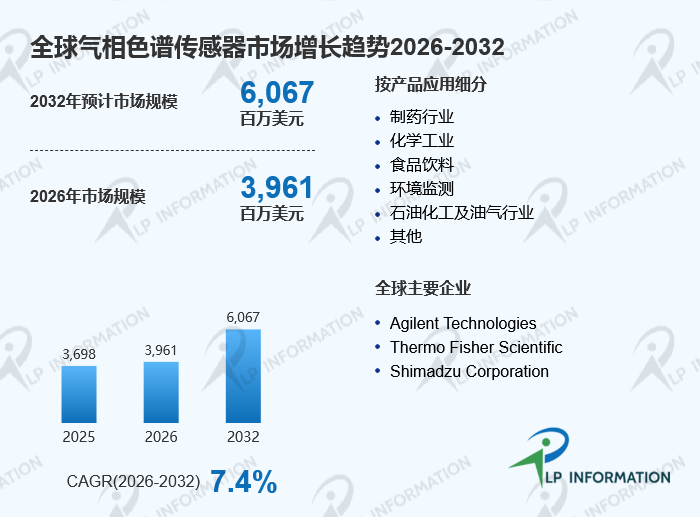
GC检测器需求从基础检测向高灵敏度升级
气相色谱传感器是GC系统中的核心检测部件。样品经过进样和色谱柱分离后,检测器需要把不同组分转化为可分析的信号。FID对有机化合物具有较高灵敏度,因此在烃类分析中应用广泛。TCD具有较好的通用性,适合多种气体和无机物分析。ECD则更适合卤代化合物等特定物质检测。不同检测器的选择会直接影响检测范围、灵敏度和分析效率。
2026年的产品升级已经体现出这一变化。2026年3月,Shimadzu发布Nexis GC-2060,其新型FID最低检测限达到1.0 pgC/sec,灵敏度较上一代产品提升约20%;新型TCD最低检测限达到300 pg/mL,检测性能提升约25%。该产品还通过快速升降温和维护功能缩短设备停机时间。
实验室自动化正在改变传感器竞争方式
当前GC检测器的竞争已经不只是比较检测限。用户还关注稳定性、维护周期、数据质量和设备连续运行能力。制药企业需要稳定完成原料和成品检测。环境实验室需要处理更多复杂样品。石油化工企业则更重视连续分析和长期运行。因此,气相色谱传感器正在与自动进样、气路控制、数据处理和远程诊断形成更紧密的组合。
2026年5月,Agilent推出搭载GC Assist的新一代8890B和8860B气相色谱系统。系统可以持续监测设备状态、数据质量、气体使用情况和载气泄漏,并提供故障诊断和维护提示。8890B还支持增加检测器配置,以满足不同分析任务。 这说明GC系统正在从单纯的分析设备向智能化实验室设备发展,检测器也需要适应更高的数据稳定性和自动化要求。
制药、环境与食品检测成为重要增长场景
气相色谱传感器下游覆盖制药、化工、食品饮料、环境监测、石油化工及油气等行业。不同场景对检测器的需求并不相同。制药行业更加重视痕量杂质检测和结果重复性。环境监测更加关注复杂样品中的低浓度污染物。食品检测更加重视农残、香气和挥发性成分分析。石油化工行业则更加关注烃类组成和生产过程控制。
2026年7月,Shimadzu发布GCMS-TQ RX系列产品,面向农药残留、PFAS、二噁英、环境污染物和药品原料等检测场景。新系统通过高灵敏度检测、自动方法开发和AI辅助峰处理来提高实验室效率。 这一变化也说明,下游用户对GC检测器的要求正在从单一灵敏度指标转向“检测性能+自动化+数据处理”的综合能力。
从产业链看,上游主要包括检测器组件、电子元件、气路部件、色谱柱和其他耗材,中游由GC仪器及检测器厂商完成系统集成,下游则覆盖制药、化工、食品、环境和能源行业。当前主要企业包括Agilent Technologies、Thermo Fisher Scientific、Shimadzu Corporation、PerkinElmer、Bruker、LECO、Waters、Restek、DANI Instruments、Merck KGaA、Danaher、Hitachi High-Tech、Ellutia、GL Sciences和Yokogawa Electric等。
未来,气相色谱传感器市场仍将围绕高灵敏度、小型化、稳定运行和智能分析发展。台式实验室GC仍将占据主要位置,便携式和现场GC则有望扩大应用。原文未提供全球前三大厂商具体份额,美国、中国、欧洲、日本和韩国的市场规模及CAGR也为空,因此本文不对这些数据进行推算。
本报告还将进一步分析美国关税政策及各国应对措施,并评估相关政策对气相色谱传感器竞争格局、区域市场和供应链稳定性的影响。