






氢能农机+自动驾驶需求提升,自动氢能拖拉机奔向1.87亿美元市场
 0
 0
自动氢能拖拉机是以氢燃料电池为主要动力,并结合自动驾驶、传感器、人工智能和远程控制技术的农业作业设备。设备可以按照预设任务自主完成耕地、播种、施肥、植保和运输等作业,也可以由人员进行远程监控。自动氢能拖拉机主要解决农业劳动力不足、柴油设备排放高和连续作业能力不足等问题。氢燃料电池可以减少车辆运行阶段的碳排放。自动驾驶系统可以减少人工操作。数字化系统还可以记录作业数据,并与农场管理平台连接。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球自动氢能拖拉机市场规模约为6848万美元,预计2032年达到1.87亿美元,2026—2032年复合增长率为15.6%。2025年全球产量约200台,平均售价约35万美元/台,毛利率约45%,单线产能约20台/年。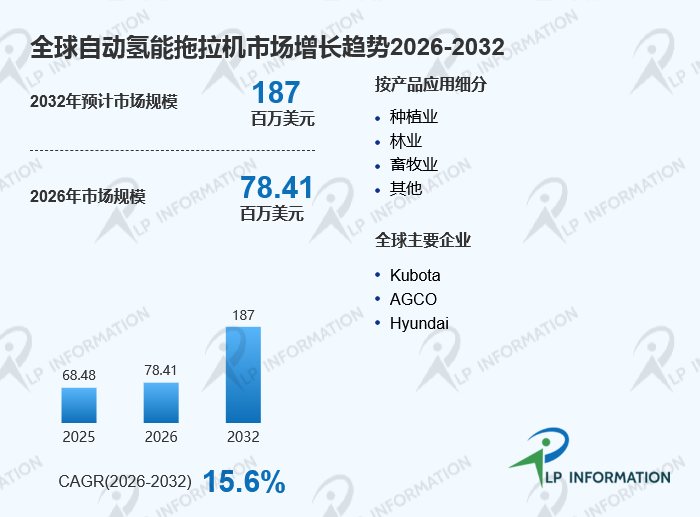
氢能与自动驾驶正在形成新的农机产品路线
自动氢能拖拉机的增长基础来自农业低碳化和自动化两个方向。大型农场需要降低人工依赖,同时需要提高设备利用率。传统柴油拖拉机虽然技术成熟,但长期运行会产生较高的燃料消耗和尾气排放。纯电动设备又受到电池重量、充电时间和连续作业时间等因素限制。氢燃料电池因此成为部分高功率、长时间作业场景的另一种技术路线。
Kubota在2026年发布的综合报告中披露,公司已经开发自动燃料电池拖拉机。该产品把氢燃料电池系统、自动驾驶和远程操作结合起来。Kubota认为,该方案可以同时改善环保表现、作业效率和劳动力使用效率。 AGCO的年度报告体系也持续关注精准农业和自主作业技术。Fendt已经推出自主机器人系统,用于减少人工参与并提高田间作业精度。
产量仍处早期,但产品价值量较高
目前自动氢能拖拉机仍属于早期市场。2025年全球产量约200台,平均售价约35万美元/台。较高的单机价格主要来自燃料电池系统、储氢系统、自动驾驶传感器、控制器和软件系统。产品还需要满足农业环境下的防尘、防水、振动和高温要求。
自动氢能拖拉机的技术难点不只在燃料电池。设备需要解决氢气储存和补给问题,也需要保证复杂农田环境下的定位和识别精度。泥土、粉尘、坡地、作物遮挡都会影响传感器工作。设备还需要处理突发障碍物和人员进入作业区域等安全问题。因此,氢能动力与自动驾驶系统必须进行整体匹配。
英国政府已经推进氢能非道路移动机械的道路使用规则。英国政府决定修改相关法规,让氢能非道路移动机械和农业机械能够在符合安全要求的情况下上路。新的安全要求涉及储氢系统、加氢接口、压力释放、防止可燃环境以及燃料系统泄漏等问题。 这类政策变化有助于降低氢能农机进入实际运营场景时的法规障碍。
自动化让拖拉机从单机设备走向农场智能节点
自动氢能拖拉机未来的竞争重点将从单纯动力性能转向“动力+自动驾驶+数据”的综合能力。大型种植园、牧场和林场更适合使用这类设备,因为这些场景拥有较大的连续作业面积,也更容易建立统一的氢能供应和数字农业系统。
产业链上游包括绿氢制备、储氢设备、加氢设施、燃料电池、电机、电池、传感器、AI芯片和控制系统。中游企业负责拖拉机整机制造和自动驾驶系统集成。下游用户则包括种植业、林业和畜牧业企业。
从企业布局看,Kubota、AGCO、Hyundai、CLAAS、John Deere和YTO Group等企业都具备相关农业机械或新能源技术基础,但各企业在自动氢能拖拉机上的具体商业化进度并不完全相同。现阶段,行业仍处于技术验证和示范应用阶段。未来市场能否快速扩大,还取决于氢气成本、加氢网络、燃料电池寿命、设备安全和自动驾驶可靠性。
自动氢能拖拉机按照产品类型可以分为完全自主型和半自主型,按照功率可以分为轻型、中型和重型,按照应用可以分为种植业、林业、畜牧业和其他场景。随着农业劳动力结构变化、低碳农业政策推进以及智能农场建设加快,自动氢能拖拉机有望成为新能源农机与智慧农业结合的重要产品方向。