






预测毒理学AI崛起:30.7%年增速背后的制药与化学品安全需求
 0
 0
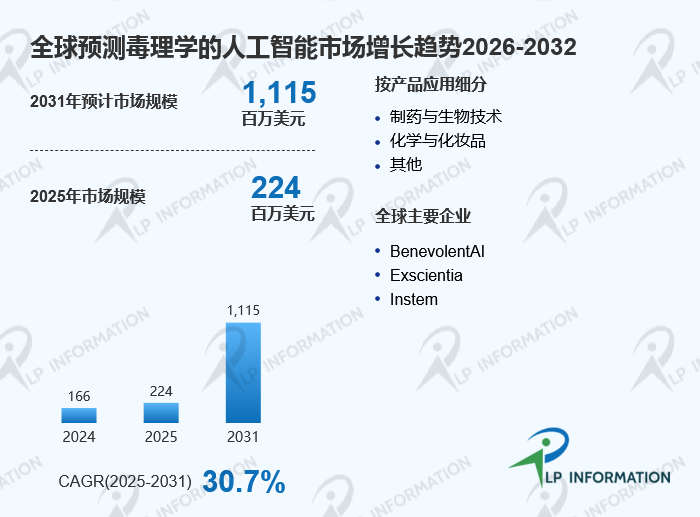
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球预测毒理学人工智能市场规模约为2.24亿美元。随着药物研发成本不断上升、临床前安全评价周期较长,以及监管机构对减少动物试验和提高人体相关性预测能力的重视,AI正在加速进入毒理学研究。预测毒理学AI主要通过机器学习、自然语言处理、计算化学和图像分析等方法,对候选药物及化学物质的潜在毒性进行预测。当前市场仍处于快速发展阶段,产品竞争已经从单一算法能力转向数据质量、模型可解释性、科学验证和监管可接受性的综合竞争。
一、预测毒理学AI定义:从计算辅助工具走向安全评价新方法
预测毒理学AI是将人工智能、机器学习、计算化学、生物信息学等技术应用于毒性预测和安全性评价的技术体系。系统可以利用化学结构、历史实验结果、生物活性数据以及公开文献等信息,对肝毒性、心脏毒性、肾毒性、致癌性和遗传毒性等终点进行预测。传统QSAR、ADME和统计模型仍然是重要基础,新一代AI模型则进一步利用深度学习和大规模数据提升复杂关系识别能力。FDA目前正在推进AI4TOX项目,并设置SafetAI、AnimalGAN、BERTox和PathologAI等方向,用于毒性终点预测、虚拟动物模型、文献分析和数字病理等研究。(fda.gov) 这表明预测毒理学AI正在由科研辅助工具向监管科学和药物研发流程中的重要技术环节发展。
二、竞争态势:AI公司、软件厂商与生命科学服务商加速融合
全球预测毒理学AI市场的参与者主要来自AI制药企业、生命科学软件公司、计算化学企业以及临床前研究服务机构。BenevolentAI、Exscientia、Insilico Medicine等企业拥有较强的AI药物研发能力,Instem在预测毒理学、QSAR和监管数据方面积累较深,Simulations Plus则将机器学习、ADMET预测和定量系统毒理学结合到药物研发流程中,Schrödinger、Dassault Systèmes和Evotec也在计算化学、建模和药物发现体系中形成相关能力。Instem在2026年与FDA进一步延长研究合作至2031年,继续利用Leadscope平台推进预测毒理学模型、数据集和监管决策支持工具开发。(instem.com) 因此,行业竞争不再只是比较AI模型精度,而是更加关注模型是否拥有可靠数据基础、是否能够嵌入实验流程以及能否形成监管认可的证据链。
三、产品结构与需求场景:机器学习占核心,NLP和图像AI不断扩大边界
从产品类型看,预测毒理学AI主要包括机器学习、自然语言处理和计算机视觉。机器学习主要用于QSAR、毒性终点预测、ADMET建模和风险分类,是当前最核心的技术路线;NLP可以从论文、药品说明书、监管文件和不良事件数据库中提取毒性关系,帮助扩大知识库;计算机视觉则主要用于病理切片、细胞图像和动物实验图像分析。应用方面,制药与生物技术企业是最重要客户,其核心需求包括候选化合物筛选、早期安全性评价和临床前决策;化学与化妆品企业则更加关注化学物质和原料安全评价。Simulations Plus目前的ADMET Predictor已经利用机器学习预测大量ADMET属性,其产品体系还包括毒性和药物性损伤建模工具。(simulations-plus.com) AI由此正在覆盖从分子发现到临床前安全评价的多个环节。
四、区域布局与市场机会:北美监管推动明显,欧洲和亚太研发需求增长
北美是预测毒理学AI产业的重要区域,拥有大型药企、AI企业、科研机构和成熟监管体系。美国FDA近年来持续推动New Approach Methodologies,即NAMs的发展,希望利用AI、体外人体模型、器官芯片和其他计算方法提高非临床研究的人体相关性并减少动物试验。2026年FDA公布的第一年进展显示,其正在持续推进AI模型和其他NAMs进入药物安全评价流程。(fda.gov) 欧洲市场更加重视科学验证、数据质量和动物试验替代,同时拥有EMA及多个大型制药研发中心。亚太地区则受中国、日本、韩国和印度药物研发及生物技术产业扩张推动,AI辅助药物发现和安全评价需求正在增加。未来区域机会不仅来自药企数量增长,也来自监管机构对替代动物试验技术接受程度提高所带来的新型研发工具市场。
五、产业链与价值分布:数据资产和科学模型是核心价值来源
预测毒理学AI产业链上游主要包括化学结构数据库、生物活性数据、毒理学实验数据、公共文献和计算基础设施,中游包括AI模型、QSAR平台、ADMET预测软件、数字病理工具和预测毒理学服务,下游则覆盖制药、生物技术、化工、化妆品和农业科技企业。行业价值并不只来自算法本身,经过人工整理、标准化和验证的高质量毒理数据同样具有较高价值。AI模型需要依赖足够规模和质量的数据才能保证外推能力,因此数据清洗、终点定义和模型验证会直接影响商业价值。与此同时,企业越来越需要将预测结果与实验验证结合,形成“计算预测—体外测试—模型更新”的闭环。Instem目前提供的Predict服务已经将大量毒理研究数据与预测模型和专家审核结合,用于形成更具可辩护性的安全评估结果。(instem.com)
六、监管环境:模型可信度和替代动物试验能力成为关键标准
预测毒理学AI最大的行业门槛之一是监管可接受性。AI预测结果如果用于药物开发或监管申报,就不能只追求模型精度,还需要说明数据来源、适用范围、模型开发过程、性能验证和使用目的。FDA在2026年发布的NAMs通用考虑事项草案提出,应建立适用于新型非临床方法的验证框架,并强调研究设计、报告、预测能力和科学可靠性。(fda.gov) FDA还提出了AI辅助药物和生物制品监管决策的风险基础可信度评价框架,要求根据具体使用场景评估AI模型的可信程度。(fda.gov) 这些政策变化意味着未来预测毒理学AI产品需要同时具备技术性能、科学证据和监管文档能力。
七、美国关税与国际贸易影响:软件直接影响有限,算力与实验基础设施仍受影响
预测毒理学AI主要属于软件和科研服务,因此传统关税对软件收入的直接影响相对有限,但模型训练、计算模拟和AI部署依赖GPU、服务器、云计算等基础设施,国际贸易政策可能通过计算成本产生间接影响。与此同时,生命科学行业高度依赖全球化研发和数据合作,跨境数据传输、科研合作和软件部署政策也可能影响产品交付。美国近年来对AI基础设施和先进计算芯片采取新的贸易政策,因此AI研发企业需要关注算力资源成本和供应稳定性。对于预测毒理学软件厂商而言,未来更加重要的是建立多云及混合部署能力,同时降低对单一硬件或计算资源供应渠道的依赖。相比实体医药产品,贸易政策对该行业的主要影响更多体现为研发基础设施、数据和全球研发协作,而不是软件本身的关税成本。
八、进入壁垒与未来演进:从“模型预测”走向“可验证的数字毒理学”
预测毒理学AI行业的进入壁垒主要来自毒理学专业知识、高质量数据库、算法研发、模型验证、监管经验和药企客户资源。未来行业将从单一毒性终点预测进一步向多模态和机制化建模发展。FDA正在推进AnimalGAN等虚拟动物研究,并通过SafetAI开发针对肝毒性、致癌性、诱变性、肾毒性和心脏毒性等终点的AI模型。(fda.gov) 2026年FDA还接受了首个进入ISTAND项目的AI驱动数字肝脏模型意向书,用于预测药物诱导性肝损伤,显示AI毒理工具正在逐步进入正式的药物开发工具资格路径。(fda.gov) 同时,GPU加速、生成式AI、多模态模型和数字病理将继续提高计算效率。未来市场的核心竞争力将由单纯的预测准确率转向“高质量数据+科学模型+实验验证+监管证据”的完整体系,预测毒理学AI也有望成为新型非动物方法和精准药物安全评价的重要基础设施。