






无人机对抗装置市场预计2032年达545.51亿美元,低空防御需求持续发力
 0
 0
2025年全球无人机对抗装置市场规模约为147.45亿美元,预计2032年达到545.51亿美元,2026—2032年复合增长率为21.7%。根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球反无人机系统产量约202.7万套,平均售价约7436美元,产能约250万套,毛利率约44%,单位成本约4164美元。无人机对抗装置主要用于发现、识别、跟踪和处置未经授权的无人机。系统通常由雷达、射频监测、光电/红外和声学等设备组成,并根据使用场景配置电子干扰、导航信号干扰、欺骗、定向能或拦截等手段。当前产品已经从单一设备向“探测+识别+决策+处置”的综合系统发展。军队、政府、机场、能源设施、工业园区和大型活动场所都存在相关需求。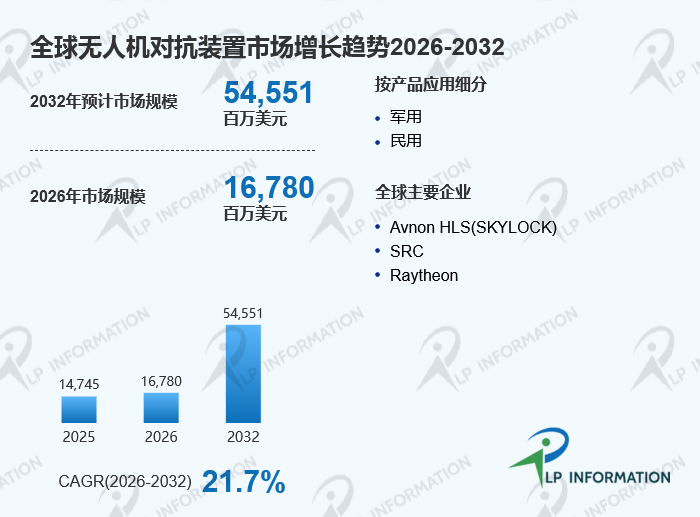
无人机威胁变化,让单一设备越来越难满足实际需求
无人机技术正在降低飞行设备的使用门槛。小型无人机可以执行侦察、监视、拍摄和其他任务。部分无人机还具备较强的自主飞行能力。面对低空目标数量增加,单一雷达或单一干扰设备很难覆盖全部场景。因此,反无人机系统正在向多传感器融合发展。
雷达可以提供目标距离、方向和运动信息。射频设备可以发现无人机与遥控端之间的通信特征。光电和红外设备可以进一步确认目标外形和运动状态。系统通过多种数据结合,可以提高目标识别准确度,并降低误报。无人机对抗装置的竞争重点因此从“有没有探测能力”转向“能不能持续稳定识别目标”。
这一变化也提高了软件的重要性。系统需要处理不同传感器产生的大量数据,还需要区分无人机、鸟类和其他低空目标。人工智能和机器学习可以用于目标分类和异常识别,但实际部署仍然需要考虑误报率、数据质量、计算资源和现场环境。
反无人机系统正在从“设备采购”转向“体系防御”
目前市场中的无人机对抗装置已经形成便携式、固定式和车载或机载等不同产品形态。便携式设备更加适合临时任务和快速部署。固定式系统更加适合机场、军事设施和关键基础设施。大型综合系统则更强调持续监测、统一指挥和多区域覆盖。
企业在采购系统时也越来越关注设备之间的协同能力。单台设备能够发现目标并不等于能够完成有效防御。系统还需要完成目标确认、风险判断、响应选择和效果评估。对于机场、能源设施和城市公共区域,系统还需要考虑误伤风险和通信干扰问题。因此,未来产品竞争会更多集中在传感器融合、指挥控制、软件算法和系统集成能力。
近半年公开企业信息也显示,反无人机技术正在与更广泛的低空安全体系结合。DroneShield等企业持续围绕无人机探测、射频识别和反无人机技术推进产品布局。相关企业公开资料显示,市场需求已经从单一的便携式干扰设备逐步扩展到更完整的探测和防御体系。对于企业客户而言,设备能否融入现有安防、通信和指挥系统,将成为采购决策的重要因素。
军用市场仍是基础,民用安全正在打开新的增长空间
无人机对抗装置的主要应用可以分为军用和民用两大方向。军用市场更加关注复杂环境下的持续探测、快速识别和分层防御。民用市场则更加重视安全性、法规要求和部署成本。机场、监狱、能源设施、港口、体育场馆和大型活动都可能成为反无人机系统的应用场景。
未来市场还会向更低成本、更高自动化和更强模块化方向发展。系统可以根据任务选择不同探测模块和处置模块。软件平台可以统一管理多个传感器和多个防区。系统还可以根据目标类型和现场规则选择不同响应方式。对于民用环境而言,安全和合规将成为产品进入市场的重要条件。
从产业竞争看,Avnon HLS(SKYLOCK)、SRC、Raytheon、DroneShield、Blighter Surveillance、Dedrone、Israel Aerospace Industries、MC2 Technologies、Digital RF等企业,以及中国相关厂商均参与这一市场。当前公开资料不足以可靠判断上述企业的全球市场份额,因此本文不对CR3、CR5和企业具体份额进行估算。
美国关税政策以及各国供应链调整,也可能影响反无人机系统的零部件采购和区域生产布局。雷达、射频器件、光电设备、通信模块和计算平台具有较强的产业链关联性。随着无人机应用继续扩大,市场最终竞争的核心不会只是某一种干扰设备,而会转向无人机对抗装置+多层探测+智能识别+指挥控制组成的完整低空安全体系。