






最新数据:5G-V2X通信市场将从3.13亿美元增至73.37亿美元
 0
 0
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球5G-V2X通信市场规模约为3.13亿美元。5G-V2X是智能网联汽车从单车智能向车路云协同发展的重要通信基础。随着智能驾驶、智慧交通和车联网基础设施持续建设,车辆与车辆、道路、行人以及云端平台之间的数据交互需求不断增加。当前市场仍处于规模化部署和商业模式逐步成熟阶段,硬件设备占据较大价值比重,软件和云平台的重要性则持续提升。与此同时,3GPP Release 18、Release 19及后续版本持续推进NR V2X和增强型V2X标准,为未来更复杂的协同驾驶场景提供技术基础。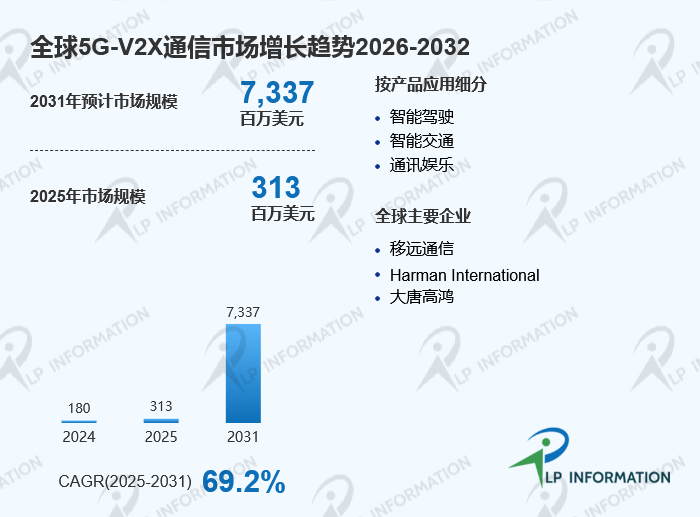
一、5G-V2X定义:从车辆连接走向车路云协同
5G-V2X是利用5G网络、蜂窝车联网以及V2X通信技术实现车辆与周边交通参与者和基础设施信息交互的通信体系。其应用通常包括V2V、V2I、V2P和V2N,也可以进一步延伸至车辆与终端设备之间的连接。相比传统车联网通信,5G能够在网络容量、时延、连接规模和边缘计算协同方面提供更强的技术支撑。3GPP已经从Release 16开始建立5G系统支持V2X服务的架构,并持续推进NR侧链、定位和增强型V2X等技术。 因此,5G-V2X正在从单纯的信息交互工具逐渐发展为智能驾驶和智慧交通的重要通信底座。
二、竞争态势:通信模组企业与汽车电子厂商共同参与
全球5G-V2X市场参与者主要包括通信模组厂商、车载电子企业、通信设备企业和汽车零部件供应商。移远通信、HARMAN、LG Innotek、ZTE、芯讯通、有方科技、华为、Bosch、Commsignia和Cohda Wireless等企业分别在通信模组、车载终端、V2X软件、路侧设备和系统集成等环节布局。你提供的市场资料显示,移远通信、HARMAN和相关企业具有较高市场集中度,但由于不同研究机构对硬件、软件和系统集成的统计边界存在差异,具体企业份额仍应以统一口径数据为准。目前行业竞争已经由单一通信模块性能,扩展到芯片适配、协议栈、车规级认证、路侧设备兼容、云平台协同和全球客户拓展。未来具备“模块+终端+软件+云平台”协同能力的企业更容易形成完整解决方案。
三、产品结构与需求场景:硬件仍占主体,软件价值持续提升
从产品类型看,5G-V2X市场主要包括硬件和软件两类。其中硬件涵盖通信模块、车载单元OBU、路侧单元RSU、通信芯片以及相关天线和边缘计算设备,是当前市场收入的重要组成部分。你提供的数据中,硬件占整体市场价值超过64%,这一结构与V2X目前仍处于基础设施和终端部署阶段的特征相吻合。应用方面,智能驾驶是最核心的需求场景,V2X可以帮助车辆获取超视距交通信息,并用于协同防碰撞、信号灯信息交互和道路事件预警;智能交通主要用于交通信号协同、智慧公交、智慧停车和道路管理;通讯娱乐则主要承担车联网数据服务和车载信息交互。随着高级驾驶辅助系统不断升级,V2X将更多作为摄像头、毫米波雷达和激光雷达之外的信息来源。
四、区域布局与机会:亚太基础设施建设加快,欧美重视标准与安全
全球5G-V2X产业主要集中在中国、美国、欧洲、日本和韩国等汽车及通信产业较发达地区。中国近年来持续推进车路云一体化建设。工业和信息化部等五部门于2024年启动智能网联汽车“车路云一体化”应用试点,明确提出建设智能化路侧基础设施、推进5G通信网络覆盖,并要求试点运行车辆安装C-V2X车载终端,同时开展智慧公交、智慧乘用车、自动泊车和城市物流等应用。 日本和韩国拥有较成熟的汽车电子和通信产业链,具备较强的车载终端及汽车OEM协同基础。美国市场更加关注智能交通系统、自动驾驶和通信安全,欧洲则强调道路基础设施互联和跨区域协同。未来区域市场机会将更多来自城市级项目、道路改造、车载终端装配率提升以及汽车出口带动的全球化配套需求。
五、产业链与价值分布:芯片、模组、终端和平台形成完整生态
5G-V2X产业链上游主要包括蜂窝通信芯片、GNSS定位芯片、射频器件、天线、操作系统及基础软件,中游包括通信模组、OBU、RSU、路侧感知设备、边缘计算设备和V2X软件平台,下游则包括整车企业、道路交通管理部门、智慧城市平台、物流企业和出行服务商。当前价值较多集中在通信芯片、模组、车载终端和路侧基础设施,因为这些设备直接决定通信性能、可靠性和车规适配能力。随着部署规模扩大,软件协议栈、云控平台、数据服务和边缘计算的价值占比有望提高。产业链也正在由单设备销售向系统集成转变,企业需要解决车端、路端、云端之间的数据接口、协议兼容和统一管理问题。
六、监管环境:标准统一、功能安全和数据安全成为重要约束
5G-V2X同时涉及无线通信、道路交通、汽车电子和数据安全,因此监管要求具有较强的跨行业特点。3GPP已经形成5G系统支持V2X服务的标准体系,并在Release 19及后续版本继续推进V2X增强工作,行业标准仍在持续演进。 中国“车路云一体化”试点进一步将道路基础设施、车辆终端、边缘计算和城市级平台纳入统一体系,并要求建立智能网联汽车安全监测能力。 因此,企业不仅需要满足通信协议和汽车电子标准,还需要重视车辆数据安全、个人信息保护、网络安全、软件升级和系统运行可靠性。随着V2X参与自动驾驶决策的程度提高,功能安全和网络安全的重要性会进一步提升。
七、美国关税与国际贸易影响:硬件链条更容易受到成本传导
5G-V2X的软件业务以数字化交付为主,因此关税对软件收入的直接影响相对有限,但通信模块、车载终端、芯片、服务器和路侧设备仍属于实体产业链。美国及其他经济体的关税政策变化可能增加部分通信芯片、电子元器件和汽车电子产品的采购成本,并影响供应商的区域化布局。对于全球企业而言,未来需要同时管理芯片来源、生产基地、物流路径和区域客户认证。由于5G-V2X产品还要满足车规级可靠性和本地通信标准,企业很难像普通消费电子产品一样快速更换供应商。因此,供应链安全、关键芯片自主保障以及本地化生产能力可能成为企业长期竞争的一部分。
八、进入壁垒与未来演进:标准兼容与车路云融合决定长期空间
5G-V2X行业的进入壁垒主要来自通信技术、车规级认证、芯片和模组开发、协议栈、系统安全以及汽车客户认证周期。未来行业将进一步从“连接车辆”向“协同感知和协同决策”升级。3GPP Release 18已经推进NR侧链、定位等能力,Release 19继续开展增强型V2X相关工作,后续标准还将支持更加复杂的协同驾驶与交通应用。 同时,5G-A、边缘计算、道路感知设备和AI算法的发展将提升车路云协同水平。短期来看,市场增长主要依赖车载终端和RSU部署;中长期来看,软件平台、数据服务、边缘计算和协同自动驾驶应用可能成为新的价值增长点。5G-V2X最终的发展模式将更加接近“通信网络+汽车电子+智慧道路+云控平台”的综合产业生态。