






全球食品外带包装市场进入快车道,2031年预计达819.30亿美元
 0
 0
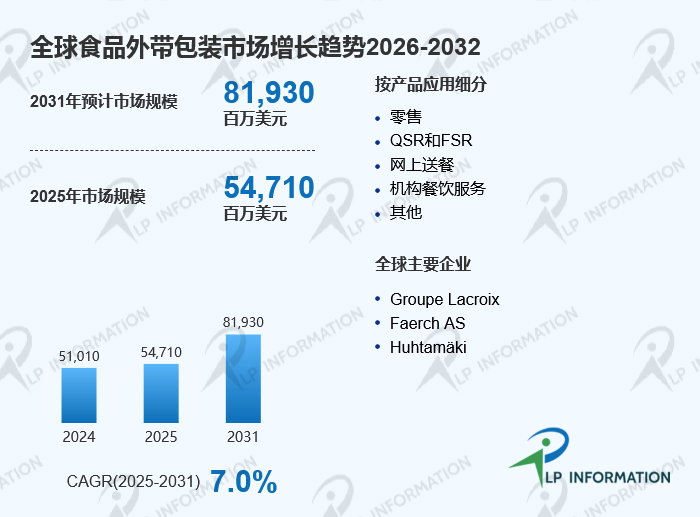
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球食品外带包装市场规模约为547.10亿美元。随着外卖、快餐、便利零售和即食食品消费持续发展,食品外带包装已经成为餐饮供应链的重要组成部分。消费者对便携、防渗漏、保温和食品安全的要求不断提高,品牌企业也开始更加重视包装的成本、设计和环保属性。与此同时,全球包装法规持续收紧,可回收、可重复使用、减量化和食品接触安全正在改变产品结构。行业因此正在从单纯提供一次性容器,向功能化、轻量化和可持续化方向发展。
一、食品外带包装定义:从一次性容器向综合食品服务包装升级
食品外带包装是指用于盛装、保护、运输和消费外带食品及饮料的包装产品,主要应用于餐饮门店、快速服务餐厅、零售渠道、外卖配送和机构餐饮。常见产品包括塑料餐盒、纸餐盒、纸杯、纸袋、餐饮托盘、盖子以及相关餐具。欧盟《包装和包装废物法规》对take-away packaging进行了明确界定,将用于现场销售后携带运输并在其他地点直接食用的食品或饮料包装纳入监管范围。(eur-lex.europa.eu) 当前食品外带包装的功能已经由“装食品”扩展至保温、防漏、防油、微波适配、堆叠运输和品牌展示,同时需要兼顾食品接触安全及废弃后的处理成本。
二、竞争态势:国际包装集团与本土企业形成多层竞争
全球食品外带包装市场参与者较多,Groupe Lacroix、Faerch、Huhtamäki、Genpak、BioPak、Vegware、Sabert、Pactiv Evergreen、Dart Container、Graphic Packaging等企业在不同材料和地区具有较强市场基础,中国市场则拥有富岭科技、家联科技、恒鑫生活、南王科技等本土企业。行业整体呈现较分散的竞争结构,你提供的市场资料显示前五大厂商合计约占19%,说明区域型和专业化企业仍占有较大市场空间。当前企业竞争重点已经从单一容器价格转向材料性能、生产效率、客户定制、环保认证和供应稳定性。大型包装企业可以依靠规模采购和全球客户资源降低成本,专业企业则通过纸质替代、可堆肥材料或特定餐饮场景形成差异化竞争。
三、产品结构与需求场景:塑料仍占重要位置,纸基和可持续材料加速发展
从产品类型看,市场主要包括塑料容器、纸容器以及其他包装产品。你提供的数据中,塑料容器约占60%,主要原因在于塑料具有重量较轻、耐水耐油、成型效率高和成本相对较低等特点,适合外卖、快餐和零售场景;纸容器则在环保需求和品牌形象推动下持续扩大,产品重点解决防油、防水和结构强度等问题。应用方面,零售场景更加关注包装规格和货架展示,QSR和FSR关注出餐效率与保温防漏,网上送餐更加重视抗运输冲击和密封性能,机构餐饮则更加重视标准化采购。随着食品消费场景碎片化,包装正在向“一餐一设计”和“不同配送距离对应不同包装性能”发展。
四、区域布局与市场机会:中国及亚太需求突出,欧美市场加速环保升级
从区域市场看,中国具有庞大的餐饮和外卖消费基础,是食品外带包装的重要市场。你提供的数据中,中国约占全球市场45%,这一比例与中国庞大的餐饮消费规模及外卖场景高度相关,但不同研究机构对于食品外带包装的统计范围存在差异,具体份额需要以统一口径判断。北美市场拥有成熟的快餐和外卖体系,对高性能塑料和纸基包装均保持较大需求;欧洲市场则更加重视包装减量、循环利用和可重复使用。2026年8月12日起,欧盟PPWR正式开始适用,并对食品接触包装中的PFAS设置限制,同时提出包装可回收、再生材料使用和重复使用等要求。(environment.ec.europa.eu) 亚太其他市场则主要受到城市化、便利食品和即时配送发展的推动,未来环保型餐饮包装仍具较大应用空间。
五、产业链与价值分布:材料、制造和终端渠道共同决定行业价值
食品外带包装产业链上游主要包括聚丙烯、聚乙烯、聚苯乙烯、纸浆、食品级纸张、涂层材料和生物基材料等,中游为包装设计、模具制造、注塑、吸塑、纸浆模塑和纸制品加工企业,下游则包括餐饮连锁、商超、外卖平台、食品企业及机构餐饮客户。当前行业价值主要集中在材料成本控制、规模化生产和大客户供应能力,但环保转型正在提升材料创新和产品设计的价值。对于包装企业而言,单纯降低材料用量并不一定能够形成优势,因为减量后还必须满足耐热、防漏、承重和食品接触安全要求。因此,能够同时解决性能、成本和环保问题的材料配方及制造工艺,正在成为新的技术壁垒。
六、监管环境:食品接触安全与包装环保要求同步提高
食品外带包装同时受到食品安全和包装废弃物监管。企业需要确保包装材料适用于食品接触场景,并控制可能迁移的化学物质。2026年8月起,欧盟PPWR正式进入适用阶段,其中对食品接触包装中的PFAS设置了限制,并推动包装提高可回收性和再生材料使用比例。(environment.ec.europa.eu) 欧盟规则还要求餐厅和咖啡馆逐步提供消费者自带容器和可重复使用包装的选择,相关要求将于2027年和2028年进一步实施。(eur-lex.europa.eu) 中国市场同样持续强化食品安全和餐饮经营监管。2025年实施的《餐饮业促进和经营管理办法》强调餐饮服务质量、安全管理和反食品浪费,并推动餐饮业规范发展。(gov.cn) 因此,未来包装企业需要同时满足食品接触安全、环保和客户认证要求。
七、美国关税与国际贸易影响:原材料与设备成本成为重要变量
食品外带包装属于典型制造业产品,国际贸易政策主要通过原材料、包装设备和成品跨境采购影响企业成本。美国市场同时依赖本地包装生产和全球材料供应,因此关税变化可能影响树脂、纸浆、纸张、机械设备及部分进口包装产品的成本。对于中国及其他亚洲企业而言,美国贸易政策还可能改变对美出口产品的价格竞争力和订单结构。企业因此可能进一步加强北美本地化生产、海外仓和区域供应链布局。与此同时,欧美环保法规不断提高包装材料的准入门槛,企业出口时需要同时满足关税、食品接触安全和环保要求。未来国际竞争将不再只是制造成本竞争,而是逐渐转向材料、认证、区域产能和供应链稳定性的综合竞争。
八、进入壁垒与未来演进:轻量化、可回收和可重复使用成为长期方向
食品外带包装行业的主要进入壁垒包括食品接触安全能力、材料配方、模具技术、规模化生产、大型客户认证和稳定供应能力。未来行业将继续向轻量化、功能化和可持续方向发展。传统塑料容器仍具有成本和性能优势,但纸基、纸浆模塑、生物基和可回收单一材料产品将持续扩大应用范围。欧盟PPWR明确提出到2030年推动包装可回收,并逐步提高塑料包装中的再生材料使用要求,同时推动重复使用和补充装模式。(environment.ec.europa.eu) 对食品外带包装企业而言,未来竞争重点将从“低成本一次性包装”转向“安全性能+物流效率+循环利用”的综合方案。随着外卖订单、即时零售和即食食品继续发展,包装企业还需要通过智能设计、数字化生产和定制化服务提升客户价值。整体来看,食品外带包装市场仍具有较大的基础需求,但未来新增价值将更多来自环保材料、结构创新和全生命周期管理。