






全球打印质量检查系统市场主要竞争对手市场占有率与收入份额评估分析报告
 0
 0
一、定义与范畴:从“事后抽检”到“全程闭环”的质量基础设施
打印质量检查系统是一种基于机器视觉的在线检测解决方案,核心功能涵盖缺陷检测、条形码验证与ISO等级评定,能够识别墨水飞溅、污渍、条纹、异物等常见印刷缺陷,并在生产过程中实时纠正问题、剔除不合格品。其技术逻辑在于持续测量和分析生产过程,将实际打印副本与标准副本进行比对,从而实现从“事后抽检”向“全程闭环”的质量控制跃迁。从应用边界看,该系统主要服务于标签与包装两大领域,并逐步向商业印刷、软包装及折叠纸盒等场景延伸。2025年全球市场规模约为2.72亿美元,预计2032年将实现显著增长,2026—2032年期间年复合增长率保持在稳健区间,反映出这一细分赛道在工业质控体系中的刚性需求属性。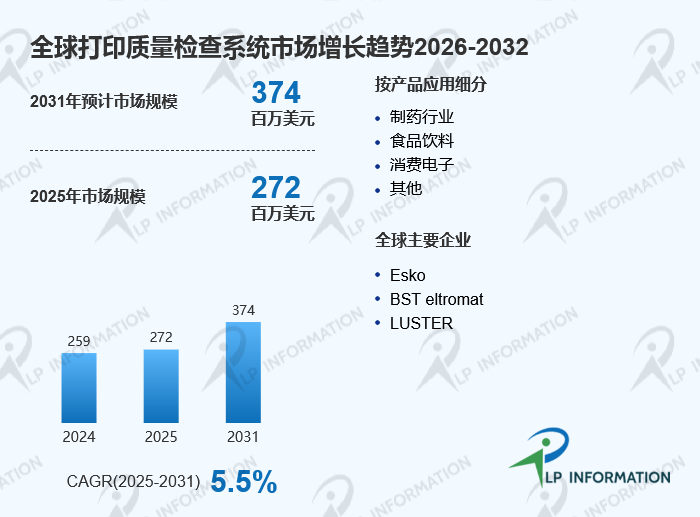
二、竞争态势:头部集中与差异化并存,前五大厂商占据约66%份额
全球打印质量检查系统市场呈现“头部集中、长尾分散”的竞争格局。Esko、BST eltromat、LUSTER、Omron(Microscan)与COGNEX(Webscan)构成第一梯队,前五大厂商合计占有约66%的市场份额,在技术积累、客户资源与全球服务网络方面形成显著壁垒。第二梯队包括EyeC、Futec、Hunkeler、Erhardt+Leimer、Lake Image Systems、Nireco、Baldwin Technology等企业,多在特定区域或细分应用领域具备差异化优势。整体来看,市场竞争已从单一硬件性能比拼转向“硬件+算法+数据服务”的综合能力较量,AI算法的成熟度与行业Know-how的深度成为决定厂商份额分化的关键变量。
三、产品结构与需求场景:窄幅与宽幅并行,制药与食品饮料双轮驱动
按产品类型划分,打印质量检查系统可分为窄幅印刷检测系统与宽幅印刷检测系统。窄幅系统主要面向标签印刷、票据及小尺寸包装,强调高精度与高速在线检测;宽幅系统则服务于软包装、折叠纸盒及商业印刷,对大幅面成像与多传感器融合提出更高要求。从下游应用看,医疗/制药是最大的需求领域,占有约35%的份额,核心驱动力来自标签信息完整性、批号追溯与法规合规的刚性要求;食品饮料紧随其后,受食品安全法规趋严与包装信息规范化推动;消费电子及其他工业品领域则对印刷一致性与外观质量提出更高标准。整体需求结构呈现“法规驱动+消费升级”双重特征,制药与食品饮料构成基本盘,消费电子与新能源等新兴场景提供增量空间。
四、区域布局与机会:亚太领跑,北美与欧洲紧随,新兴市场潜力可期
区域分布上,亚太地区是最大的市场,占有约34%的份额,中国、日本、韩国及东南亚构成核心增长极,受益于包装印刷产业集聚与制造业自动化升级。北美与欧洲分别占有约33%和28%的市场份额,成熟市场的替换需求与合规升级构成主要驱动力。从机会维度看,亚太地区的增量空间最为显著:一方面,中国、印度等新兴经济体的包装印刷产能持续扩张,带动在线检测设备渗透率提升;另一方面,东南亚与印度在中低端市场的设备更新需求为本土厂商提供了切入窗口。北美与欧洲则更多体现为高端替换与系统集成机会,云连接、远程监控与数据分析功能成为差异化竞争焦点。
五、产业链与价值分布:上游核心部件与下游行业Know-how共同决定价值分配
产业链上游主要包括高分辨率工业相机、光源系统、图像处理芯片及AI算法平台,其中工业相机与算法能力是价值最集中的环节,直接决定检测精度与响应速度。中游为系统集成与整机厂商,负责将光学、机械、电气与软件模块整合为可落地的检测方案,其核心竞争力在于对下游行业缺陷特征的深度理解与快速适配能力。下游应用覆盖制药、食品饮料、消费电子等领域,客户对检测系统的稳定性、误报率与合规支持能力提出严苛要求。价值分布上,具备核心算法自研能力与行业数据库积累的厂商能够获取更高毛利,而单纯依赖硬件组装的厂商则面临同质化竞争压力。整体来看,产业链价值正从“硬件销售”向“数据服务与软件订阅”迁移,后市场服务与数据分析报告功能有望成为新的利润增长点。
六、监管环境:食品安全与药品合规构筑刚性需求底座
监管环境是打印质量检查系统需求的核心驱动力之一。在食品包装领域,标签信息完整性、过敏原标识与追溯码合规要求日趋严格,推动食品饮料企业加速部署在线检测系统;在制药领域,批号、有效期与序列化追溯的法规要求使打印质量检测成为合规经营的必要环节。此外,各国对产品标签与包装废弃物的环保法规也在间接推动检测系统升级,以减少因印刷错误导致的材料浪费与返工。美国关税政策及各国多样化应对措施对市场竞争结构与供应链韧性产生深远影响,部分厂商可能加速区域化布局以规避贸易壁垒,而具备全球服务网络的头部企业则更具抗风险能力。
七、进入壁垒与未来演进:技术、数据与生态构成三重护城河
进入打印质量检查系统市场面临技术、数据与生态三重壁垒。技术层面,高精度成像、多传感器融合与AI缺陷识别算法的研发投入门槛较高;数据层面,行业缺陷样本库与工艺Know-how的积累需要长期项目经验;生态层面,与印刷设备厂商、MES/ERP系统及终端品牌的集成能力构成软性壁垒。未来演进方向清晰可见:一是技术集成与多功能性,结合红外、紫外等多传感器与高分辨率相机实现更全面的检测能力;二是智能化与自学习能力,AI算法根据历史数据持续优化检测精度与速度;三是云连接与远程监控,实现检测数据的实时访问与跨工厂协同;四是模块化设计,满足不同规模企业的定制化需求;五是增强的数据分析与报告功能,为管理层提供可追溯的质量洞察。整体而言,打印质量检查系统正从“质检工具”向“智能质控基础设施”演进,在工业4.0与智能制造浪潮中扮演愈发关键的角色。