






激光气体分析仪崛起:5.3%年增速背后的环保监测与工业过程控制需求
 0
 0
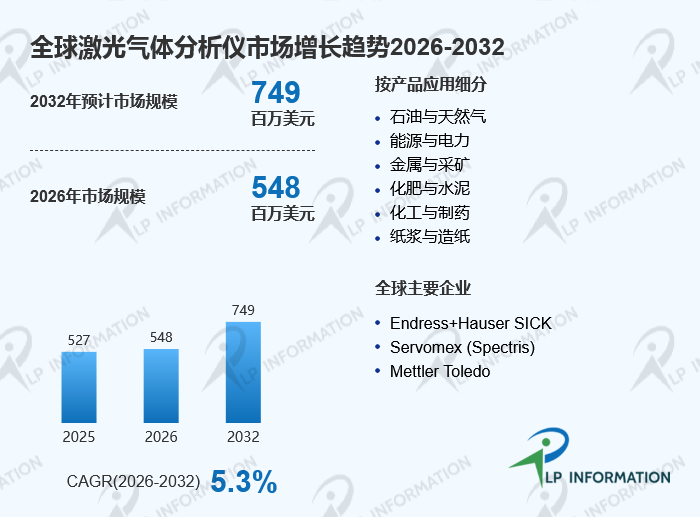
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球激光气体分析仪市场规模约为5.27亿美元,预计2032年达到7.49亿美元,2026—2032年复合增长率约为5.3%。2025年全球激光气体分析仪产量约为24,374台,平均售价约为2.173万美元/台。随着工业过程控制、污染物排放监测、能源效率管理和碳排放核算需求增加,激光气体分析仪正在从传统的单组分浓度检测向多组分、实时在线和智能化分析发展。
一、产品定义:激光光谱实现高选择性气体检测
激光气体分析仪是一类利用气体分子特征光谱进行定性和定量分析的过程分析仪器,主要技术包括可调谐二极管激光吸收光谱(TDLAS)、量子级联激光(QCL)吸收光谱以及激光拉曼等,其中TDLAS目前属于市场应用较成熟的技术路线。设备通过窄线宽激光扫描目标气体特征吸收峰,再结合温度、压力和光程等参数计算气体浓度。与传统宽谱红外方法相比,激光光谱具有选择性高、响应速度快和抗部分背景干扰能力强等特点,因此适合烟气、燃烧、工业过程和气体泄漏等在线场景。当前产品还在向原位式、抽取式和便携式方向细分,并逐渐与DCS、PLC和工业数据平台连接,实现连续监测和过程控制。
二、竞争态势:国际综合仪表企业占据高端市场,本土企业持续扩大应用
全球激光气体分析仪市场主要参与者包括Endress+Hauser、SICK、Servomex、Mettler Toledo、Yokogawa Electric、ABB、Siemens、NEO Monitors、Baker Hughes、HORIBA、AMETEK、Fuji Electric、Emerson以及聚光科技、皖仪科技、四方光电、重庆川仪等企业。根据现有市场口径,2025年前五大厂商收入份额约为44%,市场集中度相对较高。国际厂商通常拥有较完整的过程分析仪器、传感器和自动化系统,可以将激光分析模块与取样系统、控制软件及现场服务结合。国内企业则在CEMS、工业过程检测、环保监测和国产化替代领域加快布局。当前企业竞争已经从单一分析仪性能转向光源稳定性、抗粉尘能力、长期漂移控制、工程交付和数据平台集成能力。
三、产品结构与需求场景:原位式和抽取式形成互补,多行业需求持续扩展
按照安装方式,激光气体分析仪主要分为原位式和抽取式。原位式通常直接安装在烟道或工艺管道两侧,具有响应速度快、取样链路短等特点,适合高频过程监测;抽取式则将样气送入分析单元,更容易进行预处理和多组分集中分析,适用于复杂或难以直接安装探头的工况。按照气体类型,产品覆盖氧气、氨气、COx、水分以及不同碳氢化合物等。应用市场则包括石油天然气、能源电力、金属冶炼、化肥水泥、化工制药、纸浆造纸、半导体电子及汽车等。其中,油气行业对甲烷泄漏检测的需求持续提高,电力和工业炉窑更加重视燃烧优化及排放控制,半导体行业则更加关注特气中的水分、氧和杂质浓度。
四、区域布局与机会:北美和欧洲监管需求明确,亚太制造业市场空间较大
全球激光气体分析仪主要市场集中在北美、欧洲和亚太。北美市场的需求主要来自油气、能源和工业过程监测,欧洲市场更加重视排放数据、能效管理和甲烷监测,亚太地区则依托中国、日本、韩国及东南亚制造业扩张形成较大的工业仪表需求。中国市场近年来持续推动碳排放计量和在线监测能力建设,相关行动方案明确提出加快高精度多组分气体快速分析探测仪、光谱仪等计量仪器研发,并开展国产CEMS计量性能测试评价,为激光光谱技术提供了新的应用空间。未来市场机会将更多来自传统CEMS升级、工业过程数字化以及油气泄漏监测等领域。
五、产业链与价值分布:激光器、探测器与算法构成核心价值
激光气体分析仪产业链上游主要包括半导体激光器、QCL、探测器、光纤及准直器、窄带滤光片、温控器件、电子元器件、标气和校准设备,中游负责光路设计、光机装调、光谱算法、温压补偿、整机集成、取样预处理及软件平台开发,下游则连接炼化、油气、电力、钢铁、化工、建材、半导体等行业。高端产品的价值主要集中在光源稳定性、光谱算法、光路抗干扰设计和长期标定能力。复杂工业环境中,粉尘、水汽、腐蚀性气体和温度波动都会影响测量结果,因此企业需要同时解决光学设计和工程应用问题。未来软件和服务价值还会进一步提高,远程诊断、设备联网和数据分析将成为产品的重要组成部分。
六、监管环境:甲烷监测与碳计量提高行业准入要求
监管要求正在成为激光气体分析仪市场的重要驱动力,但不同地区的政策方向存在差异。美国EPA近年来持续调整油气行业甲烷监管和排放报告要求,2026年又完成了部分OOOOb/c规则的技术性修订,同时继续推进先进甲烷检测技术的替代测试方法,包括连续监测等方案,因此市场对快速、稳定和可追溯检测设备仍然存在需求。 欧盟《2024/1787号甲烷排放条例》则明确要求油气和煤炭行业加强甲烷排放测量、监测、报告与核查,并将LDAR纳入监管框架。 中国则持续完善“双碳”计量和CEMS质量管理体系。由此可见,市场准入正在从“产品能测”向“测量准确、能够校准、数据可信和长期稳定运行”转变。
七、进入壁垒与未来演进:从浓度检测向数据化过程分析升级
激光气体分析仪具有较高的技术与工程进入壁垒,企业需要同时掌握激光光源、光谱识别、温压补偿、气路设计、环境适应和计量校准技术。未来产品将继续向多组分、高灵敏度、低漂移和智能化方向发展。原位式设备会进一步提高高温、高粉尘和复杂气体环境下的稳定性,抽取式产品则会加强取样预处理和自动校准。油气领域将继续推动甲烷检测由周期性抽检向更高频监测发展,工业领域则更加重视氧量、氨逃逸、水分及燃烧过程参数的实时反馈。与此同时,分析仪器会更多接入边缘计算、工业网络和AI算法,实现异常识别、趋势预测和设备健康管理,最终形成“仪器+软件+数据+服务”的完整解决方案。
总结
总体来看,全球激光气体分析仪市场已经进入由单一气体测量向在线化、多组分、数字化和智能化升级的阶段。TDLAS仍是市场的重要技术路线,QCL和其他激光光谱技术则进一步拓展中红外和复杂气体检测场景。油气、能源、电力、化工、钢铁、半导体等行业构成核心需求来源。未来行业竞争将更多集中于高稳定光源、光谱算法、复杂工况适应能力、计量溯源和数据平台集成能力。随着全球排放监测、过程优化和碳计量体系不断完善,激光气体分析仪的应用范围仍将持续扩大。